Modificările fiscale pregătite pentru anul 2026 aduc schimbări importante pentru companiile din România, în special în ceea ce privește impozitarea cifrei de afaceri și regimul aplicabil microîntreprinderilor. Ministerul Finanțelor propune reducerea treptată a impozitului minim pe cifra de afaceri și eliminarea completă a acestuia din 2027, măsuri menite să reducă presiunea fiscală asupra mediului de afaceri.
Impozitul minim pe cifra de afaceri va fi redus din 2026
Potrivit notei de fundamentare a ordonanței „trenuleț” publicate de Ministerul Finanțelor, impozitul minim pe cifra de afaceri (IMCA) ar urma să fie redus de la 1% la 0,5% începând cu anul fiscal 2026. În plus, documentul prevede eliminarea completă a acestui sistem de impozitare din anul fiscal 2027.
Aceeași abordare este propusă și pentru impozitul suplimentar pe cifra de afaceri (ICAS), care ar urma să fie eliminat tot din 2027.
Reguli privind păstrarea activelor și imobilizărilor
Nota de fundamentare introduce și prevederi referitoare la obligația contribuabililor de a păstra în patrimoniu imobilizările în curs de execuție sau activele utilizate la calculul IMCA sau ICAS. În situația în care valoarea acestora a fost scăzută din baza de calcul, firmele vor fi obligate să le mențină pentru o perioadă de cel puțin jumătate din durata de utilizare economică, stabilită conform reglementărilor contabile, dar nu mai mult de cinci ani.
Aceleași reguli se aplică și contribuabililor care au fost supuși impozitului suplimentar pe cifra de afaceri.
Cotă unică de 1% pentru microîntreprinderi din 2026
Pentru microîntreprinderi, Ministerul Finanțelor propune o schimbare semnificativă a regimului de impozitare. Începând cu 1 ianuarie 2026, impozitul pe veniturile microîntreprinderilor ar urma să fie calculat folosind o cotă unică de 1%.
Totodată, sunt prevăzute corelări tehnice privind stabilirea plafonului de încadrare în acest regim fiscal, inclusiv determinarea echivalentului în euro al limitei de venit și armonizarea regulilor de calcul ale bazei impozabile, în linie cu standardele fiscale aplicabile.
Deciziile coaliției și impactul asupra mediului de afaceri
Propunerile Ministerului Finanțelor vin în contextul deciziei luate de coaliția de guvernare în 17 decembrie, care a stabilit reducerea impozitului minim pe cifra de afaceri la 0,5% de la 1 ianuarie 2026 și eliminarea acestuia începând cu 2027. În paralel, salariul minim brut pe țară ar urma să crească la 4.325 de lei de la 1 iulie 2026.
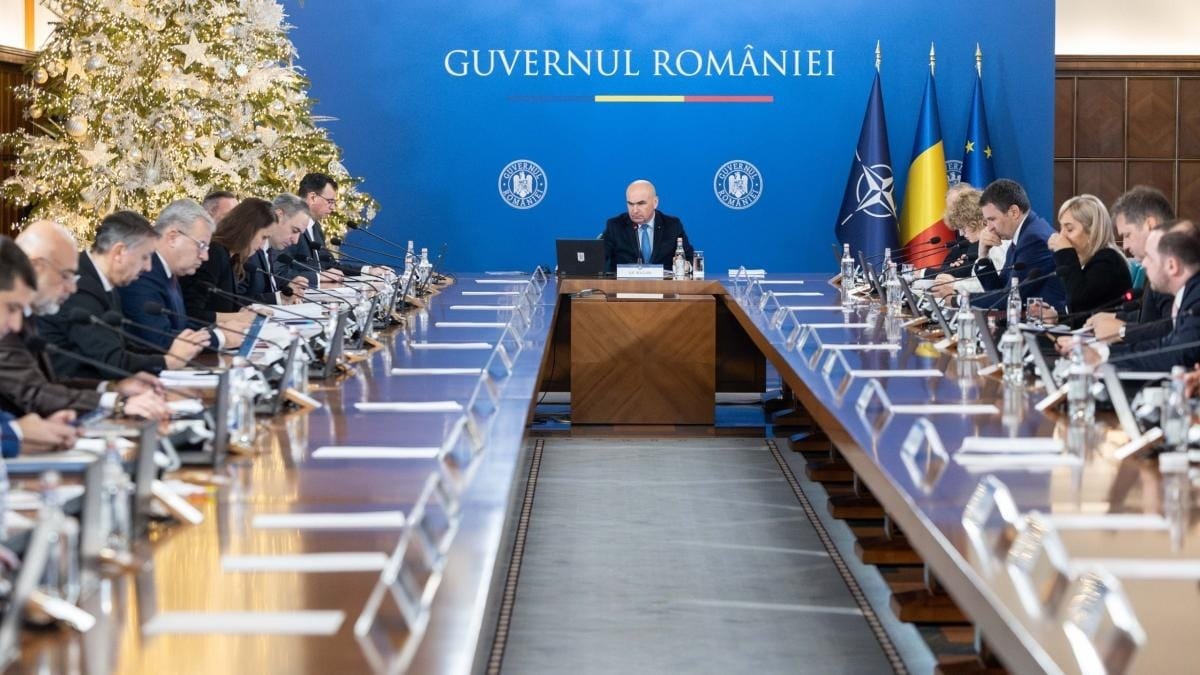
Premierul Ilie Bolojan a prezentat investitorilor străini mai multe scenarii de lucru pentru anul viitor, aflate în analiză la nivel guvernamental. Una dintre variante viza reducerea IMCA din 2026 și eliminarea sa din 2027, cu menținerea salariului minim brut la 4.050 de lei, în timp ce o a doua opțiune prevedea eliminarea completă a impozitului minim încă din 2026, în paralel cu majorarea salariului minim la 4.350 de lei.
Reacția mediului de afaceri
Reprezentanții mediului de afaceri au susținut constant eliminarea impozitului minim pe cifra de afaceri, argumentând că introducerea acestuia a afectat negativ investițiile și a redus încrederea investitorilor în economia românească. Potrivit acestora, măsurile propuse pentru 2026 și 2027 ar putea contribui la stabilizarea mediului fiscal și la relansarea investițiilor.