Propunerea pentru bugetul UE 2028–2034, prezentată de Comisia Europeană, este considerată nesustenabilă și riscantă din punct de vedere financiar de către auditorii europeni, care solicită modificări substanțiale înainte de adoptare.
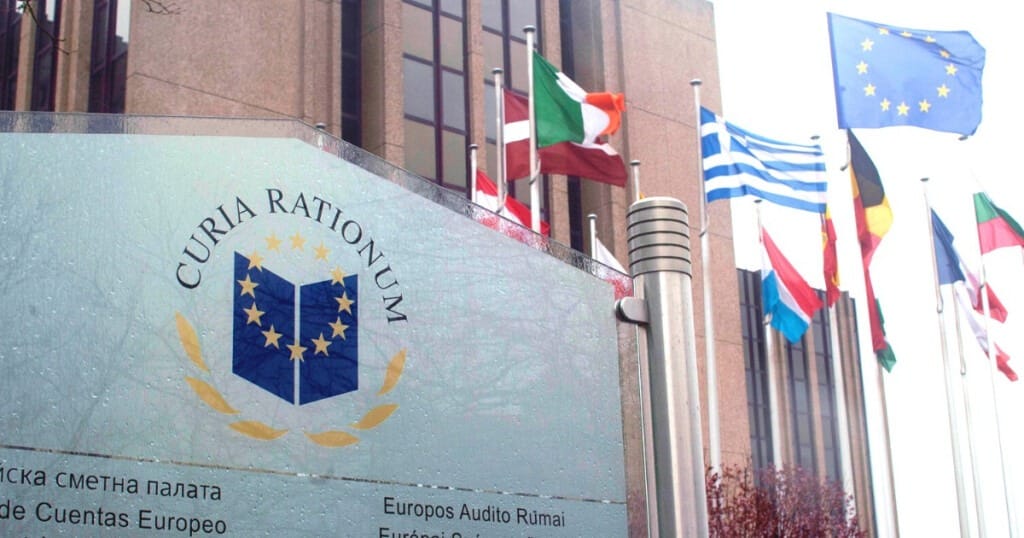
Într-un raport oficial publicat ieri, Curtea de Conturi Europeană avertizează că actuala formă a cadrului financiar multianual 2028–2034 generează „multiple riscuri pentru buna gestiune financiară” și schimbă fundamental modul în care sunt planificate, gestionate și controlate cheltuielile Uniunii.
Schimbare radicală în structura bugetului UE 2028–2034
Potrivit auditorilor din Luxemburg, propunerea Comisiei modifică profund mecanismul de funcționare al bugetului UE 2028–2034. Noua structură concentrează mai multe instrumente financiare într-un fond unic, o idee susținută puternic de președinta Comisiei Europene, Ursula von der Leyen.
Această abordare presupune reunirea fondurilor din Politica Agricolă Comună și a fondurilor de coeziune într-un singur mecanism financiar. Inițiativa a fost însă întâmpinată cu opoziție atât în Consiliu, cât și în Parlamentul European, inclusiv din partea Partidului Popular European, formațiunea politică din care provine șefa Comisiei.
Patru riscuri majore identificate de auditorii europeni
Raportul Curții de Conturi Europene evidențiază patru vulnerabilități principale ale bugetului UE 2028–2034:
1. Presiune crescută asupra statelor membre
Statele membre ar putea întâmpina dificultăți în îndeplinirea tuturor obiectivelor europene prin intermediul planurilor naționale. Adaptarea intervențiilor la realitățile regionale și naționale devine mai complexă într-un cadru financiar centralizat.
2. Simplificare administrativă doar la nivelul Comisiei
Deși Comisia susține că noul buget UE 2028–2034 aduce simplificare, auditorii avertizează că aceasta ar putea fi resimțită doar la nivel instituțional european. Povara administrativă pentru state, regiuni și beneficiari ar putea rămâne la fel de ridicată.
3. Riscuri privind responsabilitatea financiară
Propunerea reduce rolul direct al Comisiei în supraveghere și se bazează mai mult pe sistemele naționale de control. Curtea de Conturi Europeană amintește că, în anii anteriori, aceste sisteme au prezentat deficiențe recurente, ceea ce ridică probleme serioase de responsabilitate și trasabilitate a fondurilor.
4. Probleme legate de modelul bazat pe jaloane și ținte
Modelul inspirat din mecanismul de redresare presupune deblocarea fondurilor doar după atingerea unor obiective clare. Totuși, un sfert dintre domeniile de intervenție din bugetul UE 2028–2034 nu dispun de indicatori de rezultat, iar propunerea nu include indicatori de impact.
În aceste condiții, există riscul ca evaluarea să măsoare progresul procedural, nu atingerea reală a obiectivelor Uniunii Europene.
Bugetul UE 2028–2034 are nevoie de „garanții mai solide”
În concluzie, Curtea de Conturi Europeană solicită introducerea unor garanții suplimentare și consolidarea mecanismelor de control înainte de aprobarea bugetului UE 2028–2034.
Auditorii consideră esențială definirea clară a jaloanelor, stabilirea unor indicatori de rezultat și impact măsurabili și menținerea unui echilibru între responsabilitatea națională și supravegherea europeană.